Domain gmbh-zu-verkaufen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-zu-verkaufen.de um.
Sind Sie am Kauf der Domain
gmbh-zu-verkaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-zu-verkaufen.de kaufen?
Wie können Unternehmen Offshore-Strategien nutzen, um ihre steuerliche Situation zu optimieren und Kosten zu senken?
Unternehmen können Offshore-Strategien nutzen, indem sie ihre Geschäftstätigkeiten in Länder mit niedrigeren Steuersätzen verlagern. Durch die Gründung von Tochtergesellschaften in Steueroasen können sie ihre Steuerlast reduzieren. Zudem können sie durch die Verlagerung von Produktion oder Dienstleistungen in Länder mit niedrigeren Lohnkosten ihre Kosten senken. **
In welchen Bereichen kann die Veräußerung von Vermögenswerten rechtliche, steuerliche und finanzielle Auswirkungen haben?
Die Veräußerung von Vermögenswerten kann rechtliche Auswirkungen haben, da sie bestimmten gesetzlichen Vorschriften und Vertragsbedingungen unterliegt. Steuerlich kann die Veräußerung zu Kapitalertragssteuern, Einkommensteuern oder anderen Steuern führen, die je nach Art des Vermögenswerts und der Veräußerung anfallen können. Finanziell kann die Veräußerung von Vermögenswerten zu einem Zufluss von Liquidität führen, aber auch zu Verlusten oder Kosten im Zusammenhang mit der Transaktion. Darüber hinaus kann die Veräußerung von Vermögenswerten auch Auswirkungen auf die Bilanz und die finanzielle Situation des Verkäufers haben. **


Ähnliche Suchbegriffe für Steuerliche Kosten
Top-Angebote
Produkte zum Begriff Steuerliche Kosten:
-
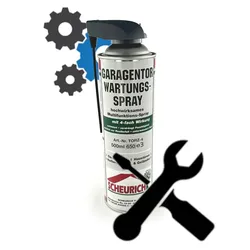
Wartungsspray mit Angebot zu WartungsarbeitenWir bieten Ihnen hier professionelle Wartungsarbeiten an Ihren Toren oder Türen durchgeführt von einem unserer Partner. Kleinteilpauschale wird bei jedem Auftrag mit 18 € Brutto abgerechnet! Anfahrtspauschalen werden pro Objekt berechnet. Standorte: Hamburg (bis 50km Umgebung)Berlin (bis 50km Umgebung)Hannover (bis 100km Umgebung)Dortmund (bis 100km Umgebung)Frankfurt am Main (bis 100km Umgebung)Erfurt (bis 50km Umgebung) Bei Bedarf ist eine geeignete Arbeitsbühne durch den Auftraggeber zu stellen. Ist dies nicht möglich, stellt der Auftragnehmer die Bühne gegen gesonderte Berechnung. Der Bedarf dieser Bühne obliegt der Einschätzung des Service-Technikers. Ab einer Höhe von 4 Metern ist dies zwingend notwendig. Geräte wie Hofschiebetore, Verladerampen, Schrankenanlagen und die elektrische Prüfung von Toren sind gesondert zu klären. Hier bitte Rücksprache halten.15,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie wirkt sich die Veräußerung von Unternehmensanteilen auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Unternehmensanteilen führt in der Regel zu steuerpflichtigen Kapitalerträgen. Die Höhe der Steuer hängt von der Haltefrist der Anteile und dem individuellen Steuersatz des Verkäufers ab. Es können jedoch auch steuerliche Freibeträge oder Begünstigungen in Anspruch genommen werden. **
-
Wie wirkt sich die Veräußerung von Eigentum auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Eigentum kann zu steuerpflichtigen Gewinnen führen, die entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Steuerbefreiungen, die je nach Art des verkauften Eigentums gelten können. Die steuerliche Situation des Verkäufers hängt also von verschiedenen Faktoren ab und sollte im Einzelfall geprüft werden. **
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während sie in anderen Ländern steuerfrei sein können. Die Höhe der Steuern, die auf den Verkauf von Vermögenswerten erhoben werden, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vermögenswerts, der Haltedauer und dem Steuersatz des Landes. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten im jeweiligen Land zu verstehen, um steuerliche Verpflichtungen zu erfüllen und potenzielle Steuervorteile zu nutzen. **


Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während sie in anderen Ländern steuerfrei sein können. Die Höhe der Steuern, die auf den Verkauf von Vermögenswerten erhoben werden, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vermögenswerts, der Haltedauer und dem Steuersatz des Landes. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten in verschiedenen Ländern zu berücksichtigen, um steuerliche Verpflichtungen zu verstehen und zu planen. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während in anderen Ländern bestimmte Vermögenswerte steuerfrei verkauft werden können. Es gibt auch Unterschiede in den Steuersätzen und den Freibeträgen für die Veräußerung von Vermöassets in verschiedenen Ländern. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten in dem jeweiligen Land zu verstehen, um steuerliche Verpflichtungen zu erfüllen und potenzielle Steuervorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Steuerliche Kosten:
-
Wie können Unternehmen Offshore-Strategien nutzen, um ihre steuerliche Situation zu optimieren und Kosten zu senken?
Unternehmen können Offshore-Strategien nutzen, indem sie ihre Geschäftstätigkeiten in Länder mit niedrigeren Steuersätzen verlagern. Durch die Gründung von Tochtergesellschaften in Steueroasen können sie ihre Steuerlast reduzieren. Zudem können sie durch die Verlagerung von Produktion oder Dienstleistungen in Länder mit niedrigeren Lohnkosten ihre Kosten senken. **
-
In welchen Bereichen kann die Veräußerung von Vermögenswerten rechtliche, steuerliche und finanzielle Auswirkungen haben?
Die Veräußerung von Vermögenswerten kann rechtliche Auswirkungen haben, da sie bestimmten gesetzlichen Vorschriften und Vertragsbedingungen unterliegt. Steuerlich kann die Veräußerung zu Kapitalertragssteuern, Einkommensteuern oder anderen Steuern führen, die je nach Art des Vermögenswerts und der Veräußerung anfallen können. Finanziell kann die Veräußerung von Vermögenswerten zu einem Zufluss von Liquidität führen, aber auch zu Verlusten oder Kosten im Zusammenhang mit der Transaktion. Darüber hinaus kann die Veräußerung von Vermögenswerten auch Auswirkungen auf die Bilanz und die finanzielle Situation des Verkäufers haben. **
-
Wie wirkt sich die Veräußerung von Unternehmensanteilen auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Unternehmensanteilen führt in der Regel zu steuerpflichtigen Kapitalerträgen. Die Höhe der Steuer hängt von der Haltefrist der Anteile und dem individuellen Steuersatz des Verkäufers ab. Es können jedoch auch steuerliche Freibeträge oder Begünstigungen in Anspruch genommen werden. **
-
Wie wirkt sich die Veräußerung von Eigentum auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Eigentum kann zu steuerpflichtigen Gewinnen führen, die entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Steuerbefreiungen, die je nach Art des verkauften Eigentums gelten können. Die steuerliche Situation des Verkäufers hängt also von verschiedenen Faktoren ab und sollte im Einzelfall geprüft werden. **
Ähnliche Suchbegriffe für Steuerliche Kosten
-
Wartungsspray mit Angebot zu WartungsarbeitenWir bieten Ihnen hier professionelle Wartungsarbeiten an Ihren Toren oder Türen durchgeführt von einem unserer Partner. Kleinteilpauschale wird bei jedem Auftrag mit 18 € Brutto abgerechnet! Anfahrtspauschalen werden pro Objekt berechnet. Standorte: Hamburg (bis 50km Umgebung)Berlin (bis 50km Umgebung)Hannover (bis 100km Umgebung)Dortmund (bis 100km Umgebung)Frankfurt am Main (bis 100km Umgebung)Erfurt (bis 50km Umgebung) Bei Bedarf ist eine geeignete Arbeitsbühne durch den Auftraggeber zu stellen. Ist dies nicht möglich, stellt der Auftragnehmer die Bühne gegen gesonderte Berechnung. Der Bedarf dieser Bühne obliegt der Einschätzung des Service-Technikers. Ab einer Höhe von 4 Metern ist dies zwingend notwendig. Geräte wie Hofschiebetore, Verladerampen, Schrankenanlagen und die elektrische Prüfung von Toren sind gesondert zu klären. Hier bitte Rücksprache halten.15,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während sie in anderen Ländern steuerfrei sein können. Die Höhe der Steuern, die auf den Verkauf von Vermögenswerten erhoben werden, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vermögenswerts, der Haltedauer und dem Steuersatz des Landes. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten im jeweiligen Land zu verstehen, um steuerliche Verpflichtungen zu erfüllen und potenzielle Steuervorteile zu nutzen. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während sie in anderen Ländern steuerfrei sein können. Die Höhe der Steuern, die auf den Verkauf von Vermögenswerten erhoben werden, hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vermögenswerts, der Haltedauer und dem Steuersatz des Landes. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten in verschiedenen Ländern zu berücksichtigen, um steuerliche Verpflichtungen zu verstehen und zu planen. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die steuerliche Behandlung in verschiedenen Ländern aus?
Die steuerliche Behandlung der Veräußerung von Vermögenswerten variiert je nach Land. In einigen Ländern können Gewinne aus dem Verkauf von Vermögenswerten steuerpflichtig sein, während in anderen Ländern bestimmte Vermögenswerte steuerfrei verkauft werden können. Es gibt auch Unterschiede in den Steuersätzen und den Freibeträgen für die Veräußerung von Vermöassets in verschiedenen Ländern. Es ist wichtig, die steuerlichen Auswirkungen der Veräußerung von Vermögenswerten in dem jeweiligen Land zu verstehen, um steuerliche Verpflichtungen zu erfüllen und potenzielle Steuervorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.